LPR连续按兵不动,但10月楼市真正的变量不在利率表上
10月20日,央行公布最新LPR:1年期3.0%,5年期以上3.5%,均与上月持平。如果只看这一行数字,很容易得出“10月楼市没什么新故事”的判断。但把同一时间轴上的其他几件事放在一起,画面完全不同。
第一条线,价格的分化在加深,而不是收敛。10月70城数据里,一线新房环比下降0.3%,二线下降0.4%,降幅与9月持平;三线新房环比下降0.5%,降幅反而扩大了0.1个百分点。70城中新房环比上涨的只有6个城市:上海、沈阳、乌鲁木齐、韶关、杭州、合肥。上海新房环比上涨0.3%,北京由涨转跌,广州下跌0.8%,深圳下跌0.7%。二手房的信号更值得留意:一线二手住宅环比已经连续7个月上涨,9月涨幅从0.1%反弹到0.2%,挂牌量下降、低价盘价格趋稳、置换需求开始启动,是这条曲线背后的三个推动力。一线在企稳、少数强二线在跟涨、大多数城市还在下行通道里,这句话是10月房价的真实底片,比任何单一城市的涨跌都重要。
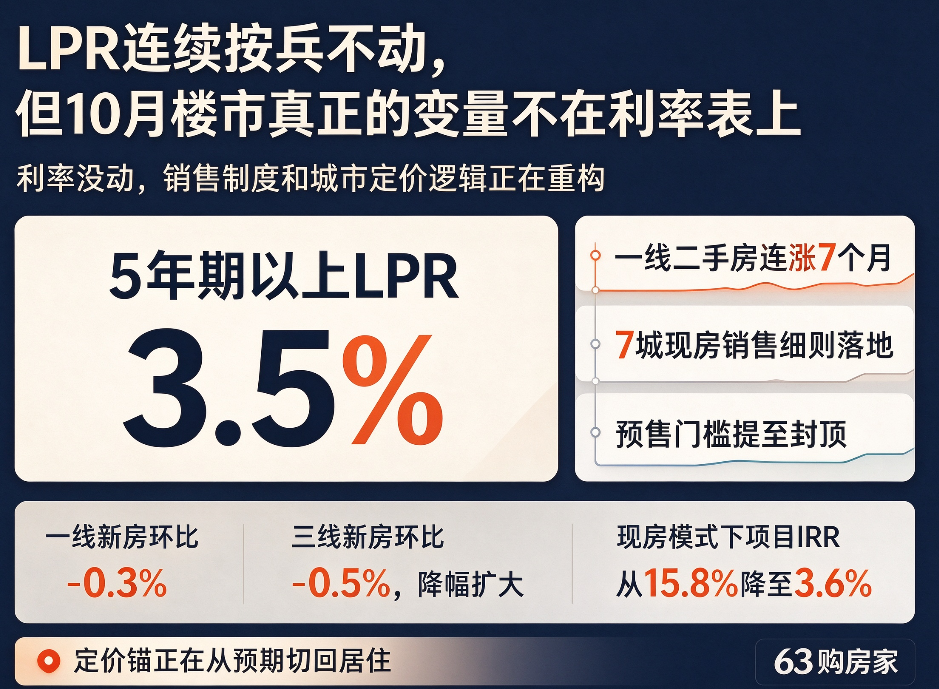
第二条线,销售制度在换底层代码。截至10月中旬,北京、上海、广州、深圳、武汉、天津、杭州7个城市已发布现房销售地方细则。核心规则高度一致:以2026年8月28日为分界点,之后新出让土地的项目的优先现房销售,预售门槛统一提升至主体结构封顶,预售资金全额全过程监管,个人按揭竣工备案后放款。定金管控标准拉开了差距:北京最严,现房定金不超过总房款1%;上海、深圳3%;广州、天津、武汉、杭州5%。对购房者的直接含义是,“烂尾”和“交付减配”从制度层面被大幅压降,但现房销售拉长了房企回款周期,中信证券测算项目内部收益率从预售时代的15.8%降至3.6%,这反过来意味着未来两三年核心城市核心板块的新增供应会偏紧,供给端的收缩已经在从预期变成事实。
第三条线,需求端的撬动方式在从“降利率”转向“降摩擦”。“以旧换新”成为这一轮普惠性补贴的主流形态:上海对出售二手住房后1年内购买新建商品住房并完成网签的,按新房总价1%给予补贴,单套最高2万元;西安、绵阳、长沙望城等地以消费券、房票、贷款贴息组合撬动一二手置换循环;公积金端的调整从“上调额度”深化为“提取场景扩容+代际互助+全国互认”。利率没有动,但置换链条上的税费摩擦、时间摩擦、资格摩擦在被逐项削减。
三条线交汇的方向,不是“房价要涨了”,而是定价的锚在从“预期”切回“居住”。租金回报和房贷利率正在拉平,招商证券测算按2025年以来房价月均跌幅线性外推,2026年11月前后净租金回报和房贷利率将基本持平。当买房月供和租房租金接近,决策逻辑就从“投资”转向“消费”,真实居住需求才会被激活。对普通购房者来说,10月之后更需要盯的不是下一次LPR会不会降,而是你目标城市、目标板块的库存去化周期和现房供应比例——这两样东西,比利率表更能决定你未来三年的持有体验。
63购房家,楼市动态不追利率标题,追定价逻辑真正转向的那条线。