“以旧换新”补贴遍地都是,但先搞清楚你所在的城市在补哪一段
2026年的购房补贴,和几年前“直接发现金”的逻辑已经很不一样了。三季度的政策主线很清楚:“以旧换新”成为普惠性补贴的主流,工具形态从单一现金补贴扩展为消费券、房票、贷款贴息、公积金上浮的组合。但“以旧换新”四个字底下,不同城市补的是置换链条上完全不同的环节,对号入座比看补贴金额重要。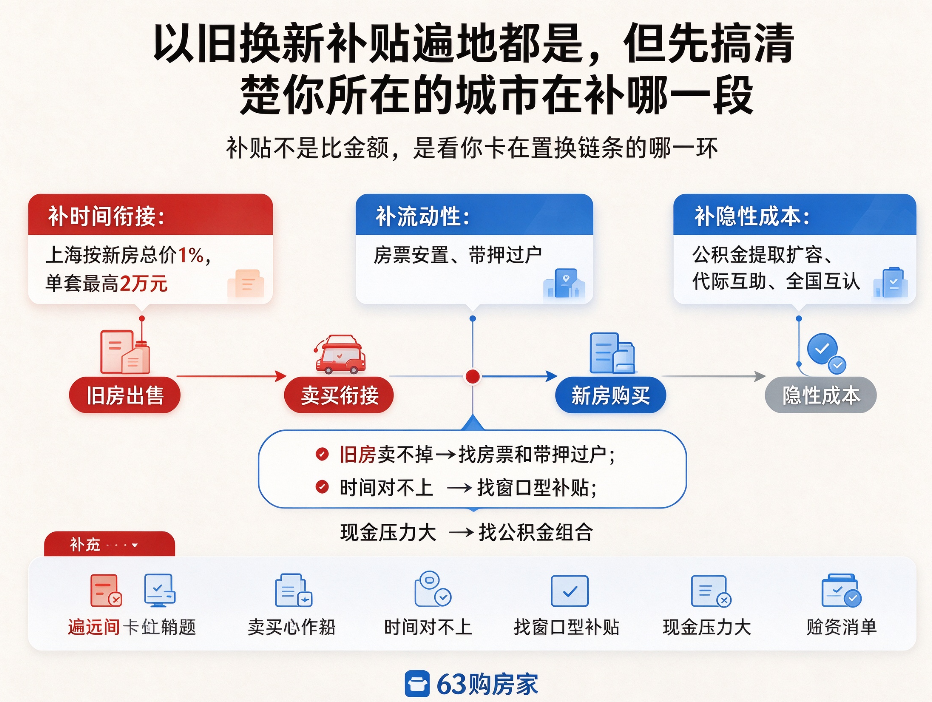
第一类,补“卖旧买新”的时间衔接。上海的政策是一个典型样本:居民在外环外购买新房,若在网签前后一年内卖掉二手房,可按新房总价的1%获得补贴,单套最高不超过2万元,补贴按申请顺序发放、先到先得。这类补贴的关键不在“补多少”,在“时间窗口”——卖和买的先后顺序、网签节点、申请时效,任何一环对不上,补贴就落不了地。有置换计划的人,应该先把时间轴画出来,再去看补贴条款,而不是反过来。
第二类,补“旧房出不去”的流动性。房票安置和“带押过户”是这一类的代表工具。广州将房票适用范围从住宅征收补偿拓展至商业、办公等符合条件的物业,推动跨区使用、全市通用;湖南对征收、城中村改造、危旧房改造原则上不再新建安置房,鼓励推行房票安置;西安则构建“带押过户”高效联动服务机制,让有贷款未结清的二手房可以在不提前还贷的情况下完成过户。这类政策的价值在于把置换链条上最堵的那一段打通:旧房卖不掉,新房就买不了;旧房有贷款,过户就卡住。房票和带押过户解决的是流动性,不是购买力。
第三类,补“月供和首付之外”的隐性成本。公积金端的调整在三季度明显深化:从“上调最高额度”转向“提取场景扩容+代际互助+全国互认”。洛阳、哈尔滨、西安等地新增装修、物业费、车位、契税提取,大连提出二套房公积金贷款贴息,长沙、合肥、南京缩短缴存时限、放开异地贷款。这类政策对首次置业的直接拉动有限,但对“父母帮子女付首付”“异地缴存本地买房”“装修和物业费从公积金出”这些真实场景,削减的是交易过程中的现金摩擦。
把三类放在一起,判断逻辑就很清楚:先确认你卡在置换链条的哪一段——是旧房卖不掉(找房票和带押过户),是卖和买的时间对不上(找时间窗口型补贴),还是首付和月供之外的现金压力(找公积金提取和贴息)。补贴的绝对值当然要看,但补贴能不能落到你头上,取决于你卡住的那个环节,和当地政策补的环节是不是同一个。
63购房家,政策解读不数补贴金额,看它补的是不是你正在卡住的那一段。