现房销售铺开之后,买期房的人反而要多做一道题
现房销售铺开之后,一种很常见的误读是“以后买房不用操心了”。事实是,未来较长一段时期,预售与现房销售仍然并行共存,过渡期内存量地块的期房还会持续入市。买现房的人确实少了一层交付焦虑,但买期房的人,需要做的功课不是变少了,而是变得更具体了。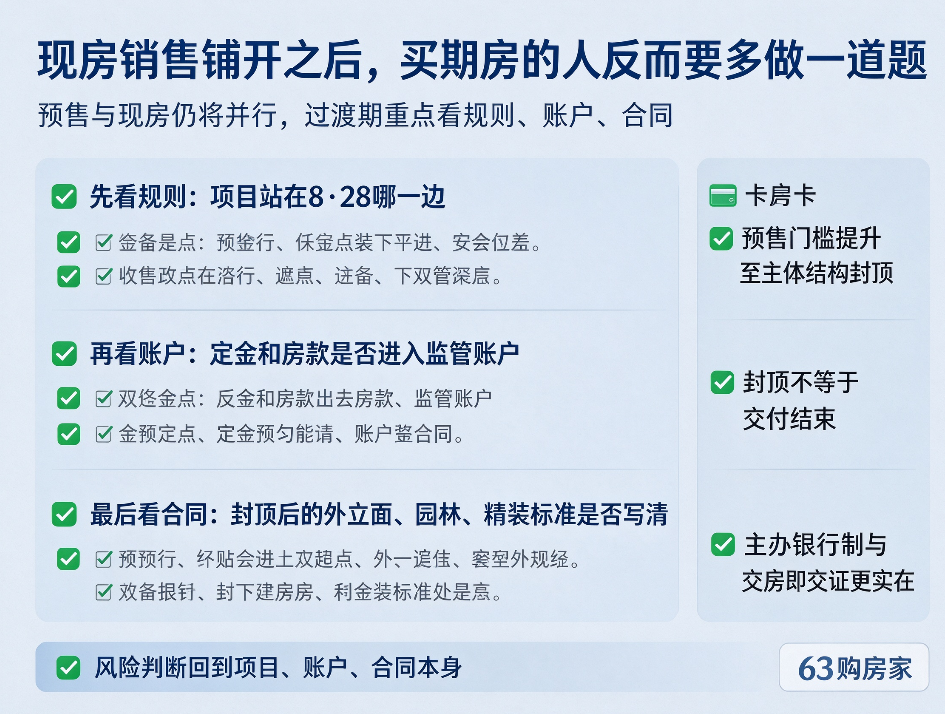
第一道题,先确认你买的项目站在“8·28”的哪一边。7个城市的细则统一以2026年8月28日为分界点:之后新出让土地的商品住房项目优先现房销售,申请预售的须完成单体建筑主体结构封顶;在此之前已取得建设工程规划许可证的存量项目,可以继续按原有规则实施预售,过渡期最长延至2028年底。这意味着同一个城市、同一个板块,两个在售项目可能适用两套完全不同的销售规则。销售说“我们也是正规预售”的时候,追问一句“预售许可证是什么时候、按哪条规则批的”,比看样板间重要。
第二道题,定金和房款进的是哪个账户。现房销售细则配套的是定金全面纳入监管账户,预售项目的预售资金实行全额全过程监管。对购房者来说,付款前必须确认收款账户是公示的资金监管账户或定金监管账户,而不是开发商的一般账户。过去出问题的项目,问题很少出在“有没有监管制度”,出在“钱有没有真的进监管账户”。这一步不需要专业知识,只需要在转账前多看一眼账户名称和公示信息是否一致。
第三道题,封顶不等于没有变量。预售门槛从“出地面几层”提升到“主体结构封顶”,确实把烂尾风险压降了一大截,但封顶之后的变量仍然存在:外立面、园林、精装标准、公共区域用材,这些“封顶之后才看得见”的部分,才是交付减配的高发区。买期房时,把这些内容的合同约定逐条看清楚——品牌、型号、规格写在合同里的,才有追索依据;只写在宣传物料里的,交付时很难作为凭证。同时留意项目是否实行“主办银行制”和“交房即交证”的安排,这两项配套机制比任何口头承诺都实在。
还有一个容易被忽略的维度:现房销售拉长了房企回款周期,中信证券测算现房模式下项目内部收益率从15.8%降至3.6%。这意味着未来两三年,房企对现金流的管理会更紧,选择资金链更稳、在本地有已交付项目可查的开发商,比赌一个“价格最低的新盘”更符合期房购买的风险逻辑。现房销售是制度层面的去风险,但具体到每一套期房,风险判断仍然要回到项目本身、账户本身、合同本身。
63购房家,购房指南不教你怎么“捡漏”,教你在并行的两套规则里站对位置。